Ratgeber Gewerbeversicherung

Praxisversicherung: Bausteine, Leistungen & Kosten

Ob Arzt-, Zahnarzt- oder Physiotherapiepraxis: Der laufende Praxisbetrieb hängt an teurer Einrichtung, sensiblen Patientendaten und einem reibungslosen Ablauf. Unter Praxisversicherung werden aufeinander abgestimmte Bausteine für Sachwerte, Ertragsausfall und berufliche Risiken angeboten. Welche Verträge Sie benötigen, hängt von Fachrichtung, Ausstattung und Behandlungen ab.

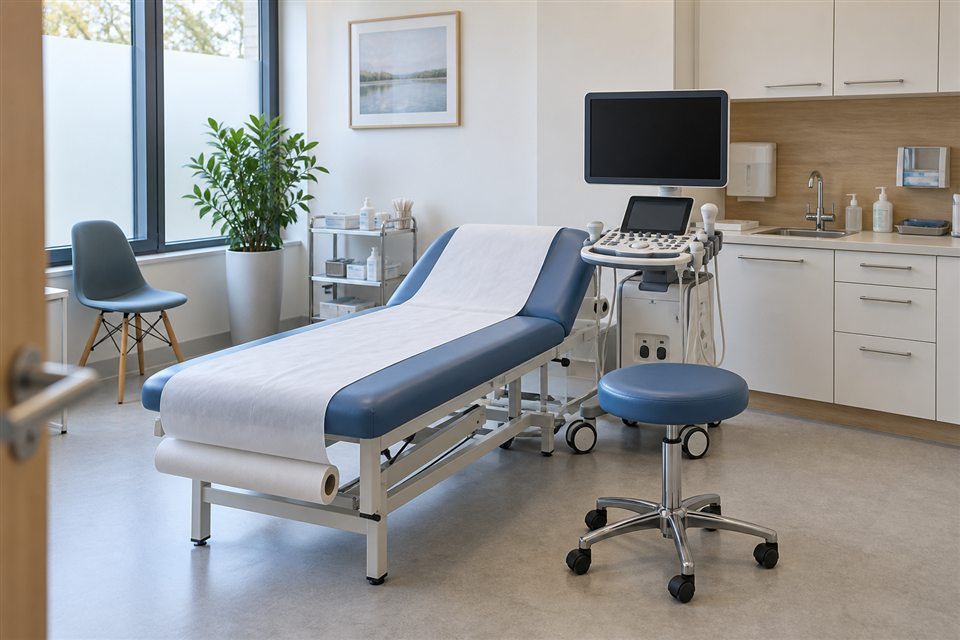
Heller Behandlungsraum mit Untersuchungsliege, Ultraschallgerät und medizinischen Schränken.
Praxisversicherung: Einrichtung und Medizintechnik im Blick.

Was ist eine Praxisversicherung?

Eine Praxisversicherung schützt je nach Zusammenstellung die Einrichtung, medizinische Geräte und die wirtschaftlichen Folgen versicherter Ausfälle. Der Begriff bezeichnet keinen einheitlichen Tarif: Manche Konzepte bündeln mehrere Bausteine in einer Police, andere bestehen aus getrennten Verträgen. Berufshaftpflicht für Behandlungsansprüche, sachschadenabhängiger Ertragsausfall und persönlicher Praxisausfall müssen jeweils ausdrücklich zugeordnet werden.

Zielgruppe sind vor allem niedergelassene Allgemein- und Fachärzte, Zahnärztinnen und Zahnärzte, Tierärzte, Physiotherapeuten, Heilpraktiker sowie Gemeinschaftspraxen und medizinische Versorgungszentren. Versicherbar ist nicht nur die klassische Arztpraxis, sondern jede medizinische Einrichtung und jeder für therapeutische Behandlungen ausgestattete Raum. Gerade dort stecken hohe Werte: Behandlungseinheiten, Diagnostikgeräte und Praxis-EDV kosten ein Vielfaches einer gewöhnlichen Büroausstattung und brauchen deshalb einen verlässlichen Sachschutz.

Einen ähnlich aufgebauten Sach- und Ertragsschutz können auch Rechtsanwälte, Steuerberater, Wirtschaftsprüfer und Unternehmensberater abschließen. Dort heißt er meist Kanzlei- oder Büroversicherung; einzelne Versicherer fassen beide Zielgruppen in einem Praxiskonzept zusammen. Die für Anwälte, Steuerberater und Wirtschaftsprüfer vorgeschriebene Vermögensschadenhaftpflicht ersetzt er nicht.

Die klassischen Bausteine einer Praxisversicherung

BausteinWas er absichert
Praxis-InhaltsversicherungEinrichtung, medizinische Geräte, Waren und Vorräte gegen Feuer, Leitungswasser, Einbruchdiebstahl, Sturm und weitere Gefahren
ElektronikversicherungMedizintechnische Geräte (z. B. Röntgen-, Ultraschall-, Laborgeräte) gegen Bedienungsfehler, Kurzschluss, Materialfehler
GlasversicherungBruchschäden an Fenster- und Türverglasungen, Glastrennwänden, Praxisschildern und Lichtreklame, je nach Vertrag auch an Spiegeln und Vitrinen
Ertragsausfall nach SachschadenVereinbarte fortlaufende Kosten und entgangener Gewinn nach einem versicherten Sachschaden, begrenzt durch Summe und Haftzeit
Persönliche PraxisausfallversicherungVereinbarte Betriebskosten bei Ausfall des Praxisinhabers, etwa durch Krankheit oder Unfall, nach Karenzzeit und Vertragsumfang
Betriebshaftpflicht der PraxisräumePersonen- und Sachschäden, die Patienten oder Besucher in der Praxis erleiden (z. B. Sturz im Wartezimmer)
Berufshaftpflicht (separat oder kombiniert)Versicherte Personen-, Sach- und Vermögensschäden aus der beruflichen Tätigkeit sowie Abwehr unberechtigter Ansprüche
Cyberversicherung (optional)Schutz bei Datenschutzverstößen, Hackerangriffen oder Ausfall der Praxis-IT

Gegen welche Gefahren sichert die Praxisversicherung Einrichtung und Geräte ab?

Der Sachbaustein der Praxisversicherung leistet, wenn eine vereinbarte Gefahr Einrichtung, Medizintechnik oder Vorräte beschädigt, zerstört oder abhandenkommen lässt. Zum üblichen Umfang gehören diese Leistungsfälle:

Elementargefahren wie Überschwemmung, Starkregen, Schneedruck, Erdrutsch oder Erdbeben lassen sich zusätzlich einschließen. Für Praxen im Souterrain, in Hanglage oder in der Nähe von Gewässern ist dieser Zusatz besonders wichtig.

Wie hoch sollte die Versicherungssumme der Praxisversicherung sein?

Die Versicherungssumme der Praxisversicherung richtet sich danach, was die Neubeschaffung der gesamten Einrichtung kosten würde. Die Spanne ist groß: Ein Therapieraum oder eine kleine Hausarztpraxis liegt oft deutlich unter den Werten spezialisierter Praxen. Facharztpraxen mit umfangreicher Diagnostik erreichen dagegen schnell mehrere Hunderttausend Euro. In radiologischen Praxen mit Computer- und Magnetresonanztomografen kann die Ausstattung sogar Werte in Millionenhöhe erreichen.

Ist die Summe zu niedrig angesetzt, kürzt der Versicherer die Entschädigung im Schadenfall anteilig. Erfassen Sie deshalb auch geleaste Geräte, für die Sie die Versicherung übernehmen müssen, sowie eigene Einbauten, und passen Sie die Summe nach jeder größeren Anschaffung an.

Kleine oder große Betriebsunterbrechungsversicherung: Was braucht die Praxis?

Nach einem Brand oder Wasserschaden entstehen einer Praxis nicht nur Kosten für Reparatur und Neuanschaffung. Muss sie vorübergehend schließen, fehlen die Honorareinnahmen, während Miete, Gehälter der Praxismitarbeitenden und Leasingraten weiterlaufen. Diesen Einkommensausfall fängt die Betriebsunterbrechungsversicherung auf, die für Praxen auch als sachschadenabhängige Praxisausfallversicherung angeboten wird. Sie leistet nur, wenn ein versicherter Sachschaden an der Einrichtung die Unterbrechung ausgelöst hat. Fällt dagegen die Ärztin oder der Arzt selbst krankheitsbedingt aus, ist die persönliche Praxisausfallversicherung aus der Bausteintabelle zuständig.

Kleine Betriebsunterbrechung

Kompakter Einschluss für Einzel- und kleinere Praxen

Die kleine Betriebsunterbrechungsversicherung wird zusammen mit dem Praxisinhalt vereinbart und greift bei denselben Gefahren wie der Sachbaustein. Ihre Summe orientiert sich meist an der Inhaltsversicherungssumme, die Haftzeit beträgt häufig zwölf Monate. Für viele Einzelpraxen und kleinere Gemeinschaftspraxen reicht das aus.

Große Betriebsunterbrechung

Eigenständiger Vertrag für umsatzstarke Praxen

Die große Betriebsunterbrechungsversicherung wird als eigener Vertrag auf Grundlage des tatsächlichen Jahresertrags kalkuliert. Summe und Haftzeit lassen sich unabhängig vom Inventarwert festlegen, auch über zwölf Monate hinaus. Sie passt zu Praxen und MVZ, deren Wiederaufbau länger dauert oder deren Ertrag den Wert der Einrichtung deutlich übersteigt.

Warum braucht eine Arztpraxis neben Berufshaftpflicht auch Sachschutz?

Die ärztliche Berufshaftpflicht betrifft versicherte Schadenersatzansprüche aus der Berufsausübung, etwa wegen eines Behandlungsfehlers. Die eigene Praxiseinrichtung und laufende Kosten nach einem Sachschaden benötigen dagegen passenden Inhalts- und Ertragsausfallschutz. Stimmen Sie diese Bausteine miteinander ab; ein Vertragstitel allein bestätigt keinen vollständigen Praxisschutz.

Praxisversicherung im Schadenfall: Wasser, Gerätedefekt und Patientensturz

Die folgenden Praxisbeispiele zeigen, welcher Baustein infrage kommt. Voraussetzung für eine Leistung sind jeweils der vereinbarte Einschluss, eine gedeckte Schadenursache und die vertraglichen Entschädigungsgrenzen.

Was kostet eine Praxisversicherung? Beispiele nach Paketumfang

Praxisversicherung: Sachpaket und Gesamtpaket richtig einordnen
Praxis und AbsicherungJahresbeitrag inkl. SteuerBeispielvoraussetzungen
Hausarzt · Sach-, Elektronik- und Ausfallschutz425,43 €300.000 € Gesamtsumme; Mitgliedskonzept des Hausärztinnen- und Hausärzteverbandes; unterschiedliche Selbstbehalte je Gefahr. Keine ärztliche Haftpflicht.
Zahnarzt · Paket einschließlich Haftpflicht1.179,28 €200.000 € Jahresnettoumsatz; 15 Mio. € Haftpflicht, 2,5 Mio. € Sachsubstanz/Ertragsausfall, 500.000 € Technik; 150 € Selbstbehalt für Elektronik.

Diese Preise betreffen unterschiedliche Leistungen. Weitere Praxisversicherungsbeiträge nach Summen und Zahnarzt-Umsatz zeigen, wie sich ein passendes Budget ableiten lässt. Beim Hausarztkonzept beziehen sich die Beispiele auf die Antragsfassung 2024.

Der Beitrag zur Praxisversicherung richtet sich nach den Sachwerten, beruflichen Risiken und gewählten Deckungen. Für einen nachvollziehbaren Preisvergleich sollten diese Angaben in allen Angeboten übereinstimmen:

Checkliste: Praxisversicherung richtig auswählen

Praxisausstattung und Beitrag gezielt vorbereiten

Die Kosten einer Praxisversicherung lassen sich erst mit Gerätewerten und gewählten Bausteinen sinnvoll vergleichen. Für fachspezifische Ausstattung zeigt der Ratgeber zur Absicherung von Zahn- und Tierarztpraxen, welche stationären und mobilen Risiken berücksichtigt werden sollten.

Praxisversicherung vergleichen: Anbieter, Spezialkonzepte und frühere Marken

Ob Allgemeinarztpraxis, Zahnarztpraxis oder Physiotherapie: Die einzelnen Versicherer setzen bei der Praxisversicherung unterschiedliche Schwerpunkte und bieten teils eigene Spezialkonzepte für bestimmte Heilberufe an. Die Übersicht ordnet auch Vermittler, frühere Marken und Anbieter ohne vollständige Praxispolice ein. Die Porträts erläutern, welche Bausteine tatsächlich angeboten werden und welche Alternativen sich anfragen lassen.

AachenMünchener

Altvertrag und neuer Schutz

Adcuri

Barmenia-Gewerbeschutz einordnen

AIG

Inventar, Ertragsausfall und Cyber

Allianz

Praxispolice für Ärzte

Alte Leipziger

Inventar und Medizintechnik

andsafe

Berufshaftpflicht und Inventar gezielt prüfen

ARAG

Komfort und Premium für Ärzte

Asstel

Gewerbeschutz über Gothaer

AXA

Kosten und Vertreter absichern

Baden-Badener

Zurich und neuer Praxisbedarf

Baloise

Inventar und ExistenzSicherung

Barmenia

Inhalt, Elektronik und Haftpflicht

Basler

Bestehenden Praxisschutz prüfen

Bayern-Versicherung

Wo Sie Ihre Praxis absichern können

BBV

Heilnebenberufe bei der Bayerischen

BGV

Inhalt und Betriebsunterbrechung wählen

Bruderhilfe

VRK-Angebot richtig einordnen

Concordia

Inventar, Ertragsausfall und Technik

Condor

Bestehenden Schutz bei R+V prüfen

Continentale

KuBuS für Einrichtung und Ertragsausfall

Cosmos

Den passenden Schutz finden

DBV

Diensthaftpflicht und Praxisschutz trennen

Debeka

Inhaltsversicherung und Medizintechnik

Degenia

Angebote für Heilberufe abstimmen

Deutsche Ärzteversicherung

Praxisinventar und Ausfall absichern

Deutscher Ring

Praxisversicherung heute richtig zuordnen

DEVK

Sachschutz, Technik und Haftung

DFV

Passenden Schutz für Heilberufe finden

Dialog

ProMed Sach und Berufshaftpflicht

Die Bayerische

Schutz für Heilnebenberufe

Domcura

Inventar-Spezial und Arzthaftpflicht

ERGO

Heilwesen-Paket und Betriebskosten

Europa

Den beruflichen Schutz ergänzen

exali

Beratung, Massage und Haftung

Fahrlehrerversicherung

Fahrschulangebote einordnen und passenden Praxisschutz anfragen

Familienfürsorge

Was heute über VRK läuft

Feuersozietät

Geräte, Haftung und Cyberrisiken

Generali

Sachschutz, Technik und Ertragsausfall

Gothaer

GewerbeProtect und Leistungen

GVO

Gewerbeschutz für Gesundheitsangebote

Haftpflichtkasse

Haftpflicht für Gesundheitsfachberufe

HanseMerkur

Persönliche Absicherung und gewerbliche Praxiswerte unterscheiden

HDI

Allgefahrenschutz und mobile Medizintechnik

Helvetia

Business MultiRisk für Arztpraxen

HFK 1676

Haftpflicht prüfen, Inventar ergänzen

Hiscox

Module für Therapie und Heilberufe

INTER

Exklusiv und Premium im Vergleich

Interlloyd

SchönGesund für Therapieberufe

InterRisk

Sachschutz und Berufshaftung prüfen

Itzehoer

GewerbeProtect, Inventar und Haftpflicht

Janitos

Arzthaftpflicht, Personal und BAG

LSH

Gewerbeschutz für Räume und Betrieb

LVM

Geräte, Software und Ausfallkosten

mailo

Sachschutz für Psychotherapiepraxen

Mannheimer

Inventar und Praxisausfall mit SUPRIMA

Markel

Haftpflicht für Beauty und Heilnebenberufe

Mecklenburgische

Behandlungen, Geräte und Vorräte

Midema

Heilpraktiker und Praxisinventar absichern

Münchener Verein

Sachschutz und Haftpflichtbedarf

MVK Versicherung

Inventar, IT und berufliche Haftung

Nürnberger

Medizintechnik und Ertragsausfall

NV

Einordnung für Ärzte und Therapeuten

Öffentliche

Geräte und Haftung

ÖSA

GewerbeSchutz für Räume, Inventar und Ausfall

Ostangler Brandgilde

Einrichtung und Medizintechnik

OVAG

heutiger Anbieter und passende Angebote

prokundo

Haftpflichtschutz für Therapie, Massage und Pflege

Provinzial

Inventar, Haftpflicht und Ausfall

R+V

MedizinerPolice für Inventar und Haftpflicht

Rheinland

Sachschutz und Ausfall passend wählen

rhion.digital

Medizintechnik und Praxisausfall

Saarland Versicherungen

Schutz zusammenstellen

Signal Iduna

Inventar und Zahnarzthaftpflicht

SV SparkassenVersicherung

Inventar und medizinische Geräte

Swiss Life

Inventar und Haftungsrisiken

Universa

Einrichtung und Berufsrisiko einordnen

Versicherungskammer Bayern

Praxisversicherung für Ärzte und Technik

VGH

Behandlungsrisiken, Inventar und Diagnostik

VHV

Inventar, Ertragsausfall und Elektronik

VÖDAG

Schutz für den Schritt in die Selbstständigkeit

Volksfürsorge

Altverträge und heutiger Schutz

Volkswohl Bund

Praxisabsicherung über PROKUNDO gestalten

VPV

Gewerbebausteine und Berufsrisiko prüfen

VRK

Absicherung für soziale Einrichtungen

Waldenburger

Heilnebenberufe und Medizintechnik

WGV

Kommunale Einrichtungen richtig einordnen

Württembergische

VitAssec, Technik und Kühlgut

WWK

Heilnebenberufe, Räume und Inventar

Zurich

FirmenSchutz für Inventar und Medizintechnik

Praxisschutz anfragen

Praxisversicherung für Ihre Fachrichtung zusammenstellen

Fordern Sie über das Angebotsformular für Ihre Praxis passende Versicherungsangebote an. Nennen Sie Fachrichtung, Behandlungsmethoden und Gerätewerte, damit Sachschutz, Ertragsausfall und Berufshaftpflicht zu Ihrer Tätigkeit passen. Wir holen dafür Angebote verschiedener Praxisversicherer ein.

Praxisangebot anfordern →

Häufige Fragen zur Praxisversicherung

Ersetzt die Praxisversicherung die Berufshaftpflicht?

Die Praxisversicherung für eigene Sachwerte ersetzt keine Berufshaftpflicht. Diese prüft Schadenersatzansprüche aus der versicherten Berufsausübung, bezahlt berechtigte Forderungen und wehrt unberechtigte ab. Praxisinhalt, medizinische Elektronik und Ertragsausfall sind gesonderte Bausteine, auch wenn ein Anbieter sie gemeinsam anbietet.

Für welche Praxisformen eignet sich eine Praxisversicherung?

Praxisversicherungskonzepte gibt es für Arzt-, Zahnarzt-, Tierarzt- und Physiotherapiepraxen sowie Heilpraktiker und weitere Gesundheitsdienstleister. Auch Gemeinschaftspraxen, Berufsausübungsgemeinschaften und medizinische Versorgungszentren können passende Pakete finden. Die konkrete Berufsgruppe muss vom jeweiligen Tarif angenommen werden.

Sind medizinische Geräte in der Praxisversicherung mitversichert?

Medizinische Geräte können in der Praxisversicherung gegen vereinbarte Sachgefahren geschützt werden. Für zusätzliche Ursachen wie Bedienungsfehler oder Kurzschluss kommt eine Elektronikdeckung infrage. Geräteart, Nutzung, Ausschlüsse und Selbstbehalte bestimmen den Umfang; nicht jeder Ausfall ist automatisch gedeckt.

Welche Praxisversicherung zahlt bei Schließung nach einem Wasserschaden?

Die vereinbarte Betriebsunterbrechungs- oder Ertragsausfallversicherung kann nach einem gedeckten Wasserschaden fortlaufende Praxiskosten und entgangenen Gewinn ersetzen. Voraussetzung sind ein versicherter Sachschaden und die vereinbarten Summen und Haftzeiten. Eine beliebig lange Zahlung bis zur Wiedereröffnung ist damit nicht zugesagt.

Ist eine Cyberversicherung Teil der Praxisversicherung?

Eine Cyberversicherung kann die Praxisversicherung ergänzen, ist aber nicht allein aufgrund des Paketnamens enthalten. Sie betrifft je nach Vertrag etwa IT-Angriffe, Datenwiederherstellung und bestimmte Haftungsansprüche. Patientendaten, eingesetzte Praxissoftware und Sicherheitsvorgaben sollten im Angebot berücksichtigt werden.

Wie viel kostet eine Praxisversicherung?

Eine Praxisversicherung für Sachinhalt, Elektronik und Betriebsunterbrechung kostet im Hausärzte-Verbandskonzept beispielsweise 425,43 € jährlich inklusive Steuer bei 300.000 € Gesamtsumme. Ein Zahnarzt-Gesamtpaket im Beispiel liegt bei 1.179,28 € inklusive Steuer und 200.000 € Jahresnettoumsatz, enthält aber zusätzlich Haftpflicht. Die Beiträge sind Beispiele für verschiedene Leistungen, keine allgemeine Preisspanne.

Ihr unverbindliches Angebot

§1Unternehmen
§2Umfang
§3Deckung
§4Kontakt
Angaben zu Ihrem Unternehmen

Bitte Branche wählen.

Bitte Rechtsform wählen.

Bitte Beruf oder konkrete Tätigkeit angeben.

Bitte ein ungefähres Datum angeben.

Größe des Betriebs

Bitte Mitarbeiterzahl angeben.

Bitte Jahresumsatz angeben.

Gewünschtes Angebot (Mehrfachauswahl möglich)

Bitte gewünschten Versicherungsschutz wählen.

Bitte Deckungssumme wählen.

Wer soll das Angebot erhalten?

Bitte Vorname angeben.

Bitte Nachname angeben.

Bitte Geburtsdatum angeben.

Bitte gültige E-Mail-Adresse angeben.

Anschrift

Ihre Anschrift ist ein Pflichtfeld der Angebots-Software und wird ausschließlich für die Angebotserstellung verwendet, da sich die Beiträge je nach Region unterscheiden können.
Sie erhalten garantiert keinen Vertreterbesuch und keine Werbepost.

Bitte Straße und Hausnummer angeben.

Bitte gültige PLZ angeben.

Bitte Ort angeben.

Fast geschafft

Bitte Telefonnummer angeben.

Bitte der Datenschutzerklärung zustimmen.

Kostenfrei & unverbindlichSie entscheiden in Ruhe über Ihr Angebot.
Vertrauliche AnfrageIhre Angaben dienen nur der Angebotserstellung.
SSL-VerschlüsselungVerschlüsselte Datenübertragung über HTTPS.
✓

Vorgang eingereicht

Ein Berater meldet sich innerhalb eines Werktags mit einem individuellen Angebot bei Ihnen.